Jumat, 28 Agustus 2026

Dolar AS Stabil, Jackson Hole Berpotensi Mengubah Arah Pasar

Dollar Steady, Jackson Hole Poised to Shake Things Up

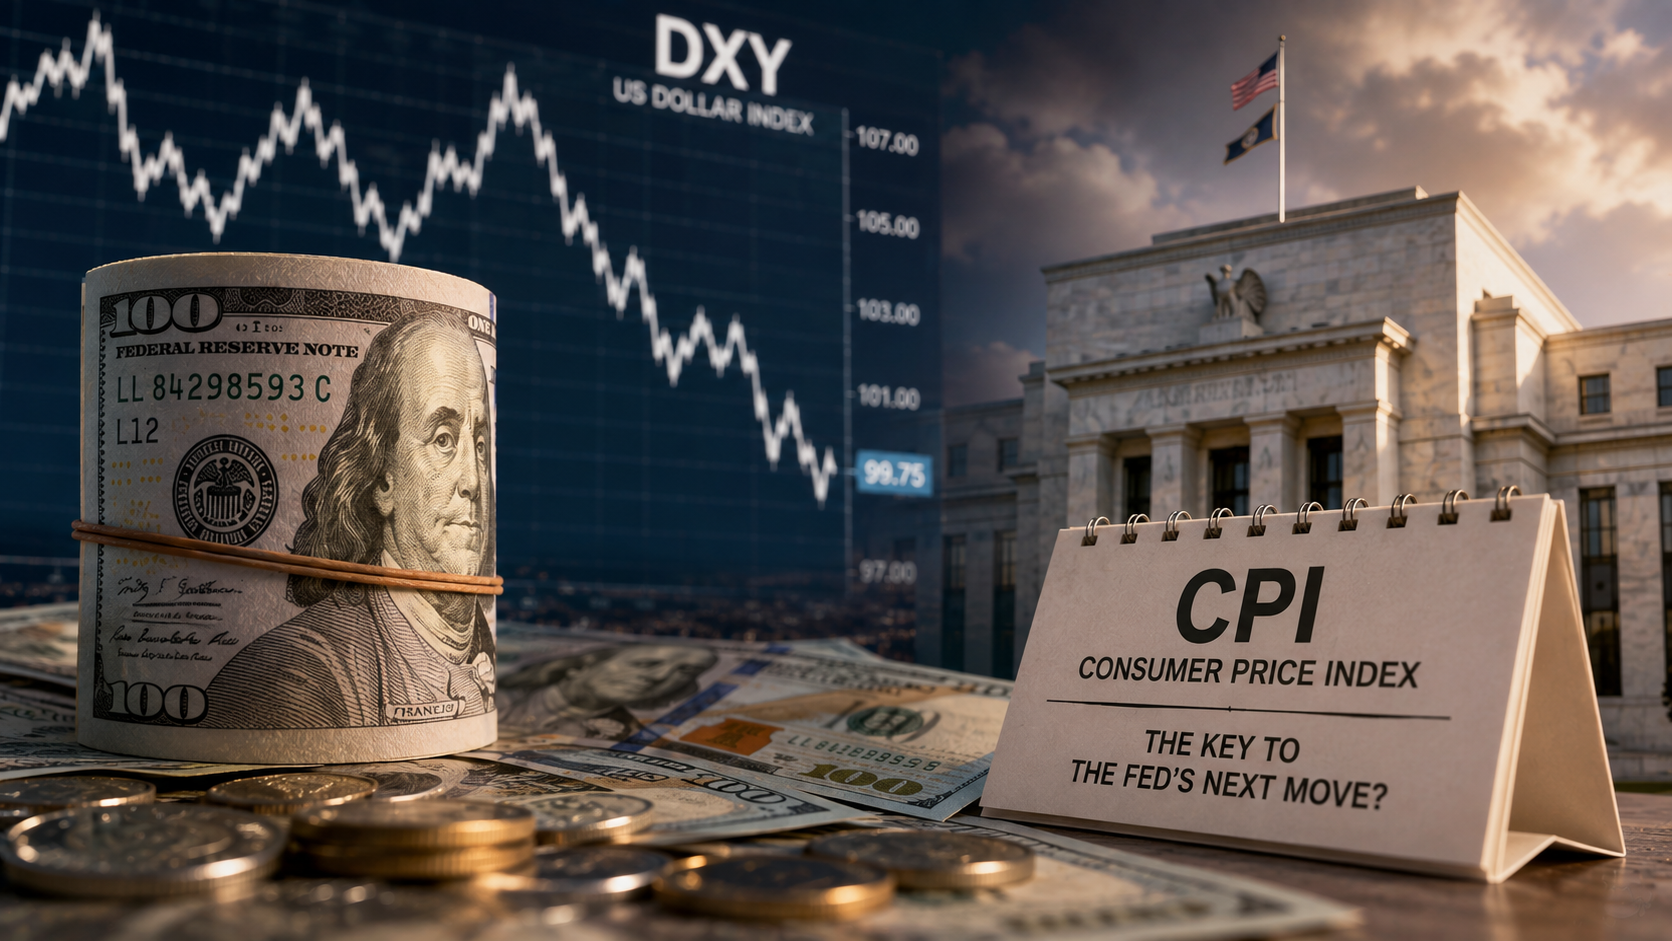
Dolar AS bergerak relatif stabil pada perdagangan Kamis (27/08) ketika investor mencerna data inflasi Amerika Serikat yang beragam dan memilih menahan langkah besar menjelang pidato pejabat Federal Reserve Kevin Warsh di Jackson Hole. Dollar Index atau DXY berada di sekitar level 99,15 setelah sebelumnya mengalami penurunan hampir 1% dalam sepekan akibat meningkatnya kekhawatiran terhadap kondisi fiskal Amerika Serikat. Stabilnya dolar menunjukkan bahwa pasar masih menunggu katalis baru untuk menentukan arah pergerakan berikutnya.

Data ekonomi terbaru memberikan gambaran yang cukup kompleks mengenai kondisi perekonomian AS. Core PCE pada Juli meningkat 0,2% secara bulanan dan 3,3% secara tahunan, sesuai dengan perkiraan pasar. Meskipun angka tahunan tersebut tidak berubah dibandingkan Juni, tingkat inflasi inti 3,3% masih jauh di atas target Federal Reserve sebesar 2%. Kondisi tersebut menunjukkan bahwa tekanan harga belum sepenuhnya terkendali dan masih menjadi tantangan bagi bank sentral dalam menentukan arah kebijakan moneter.

Headline PCE juga tercatat sedikit lebih tinggi dari ekspektasi. Perkembangan tersebut menjadi indikasi bahwa tekanan harga secara keseluruhan masih bertahan, meskipun terdapat perbedaan antara inflasi inti dan headline. Bagi Federal Reserve, keberadaan tekanan inflasi yang persisten dapat menjadi alasan untuk mempertahankan suku bunga pada tingkat restriktif lebih lama guna memastikan inflasi bergerak secara berkelanjutan menuju target.

Di sisi pertumbuhan ekonomi, Amerika Serikat juga menunjukkan ketahanan. Estimasi kedua pertumbuhan Produk Domestik Bruto atau GDP kuartal II menunjukkan ekonomi AS tumbuh 1,5%, tidak berubah dari estimasi awal. Pertumbuhan yang tetap positif di tengah inflasi yang masih tinggi memberikan ruang bagi The Fed untuk mempertahankan kebijakan moneter ketat tanpa harus segera khawatir bahwa perekonomian akan mengalami perlambatan tajam.

Kombinasi antara pertumbuhan ekonomi yang masih bertahan dan inflasi yang sulit turun membuat ekspektasi pasar terhadap kebijakan Federal Reserve menjadi lebih berhati-hati. Untuk pertemuan September, investor semakin memperkirakan The Fed akan mempertahankan suku bunga pada level saat ini. Namun, kemungkinan kenaikan suku bunga pada pertemuan berikutnya belum sepenuhnya hilang, terutama jika data inflasi kembali menunjukkan percepatan.

Kondisi tersebut membuat pidato Kevin Warsh di Jackson Hole pada Jumat menjadi perhatian utama pasar. Investor akan mencari sinyal yang lebih jelas mengenai bagaimana Federal Reserve melihat perkembangan inflasi, pertumbuhan ekonomi, dan kebutuhan penyesuaian suku bunga dalam beberapa bulan mendatang. Pernyataan Warsh dapat menjadi katalis penting karena pasar sebelumnya menilai komunikasi kebijakan The Fed belum memberikan arah yang cukup tegas.

Sebagian pelaku pasar memperkirakan Warsh akan mengambil nada hawkish mengingat inflasi masih berada jauh di atas target 2%. Sikap ketat dari sejumlah pejabat bank sentral juga memperkuat kemungkinan tersebut. Jika Warsh menekankan bahwa kebijakan moneter saat ini belum cukup restriktif untuk mengendalikan inflasi, ekspektasi terhadap suku bunga yang lebih tinggi dapat meningkat dan memberikan dukungan baru bagi dolar AS.

Nada hawkish dapat mendorong kenaikan imbal hasil Treasury karena investor menyesuaikan ekspektasi terhadap jalur suku bunga. Kenaikan yield biasanya meningkatkan daya tarik aset berdenominasi dolar, terutama ketika perbedaan imbal hasil dengan negara-negara lain melebar. Dalam skenario tersebut, DXY berpotensi mendapatkan momentum untuk bergerak lebih tinggi setelah sebelumnya mengalami tekanan.

Namun, dolar masih menghadapi risiko dari pasar Treasury. Volatilitas obligasi pemerintah AS tetap tinggi karena investor mempertimbangkan besarnya utang Amerika Serikat, kebutuhan penerbitan obligasi yang besar, serta kebutuhan pembiayaan investasi di sektor teknologi dan kecerdasan buatan. Tekanan tersebut telah mendorong aksi jual pada Treasury berjangka panjang dan meningkatkan perhatian terhadap risiko fiskal AS.

Utang pemerintah Amerika Serikat yang telah melampaui US$40 triliun menjadi salah satu sumber kekhawatiran bagi investor global. Meningkatnya kebutuhan pembiayaan dapat membuat pemerintah harus menerbitkan lebih banyak surat utang, sementara permintaan terhadap Treasury harus mampu menyerap pasokan tersebut. Jika investor menuntut imbal hasil lebih tinggi untuk memegang obligasi jangka panjang, biaya pembiayaan pemerintah dapat semakin meningkat dan pada akhirnya memperbesar perhatian terhadap keberlanjutan fiskal AS.

Kondisi tersebut kembali menghidupkan narasi "debasement trade". Strategi ini menggambarkan kecenderungan investor mengurangi eksposur terhadap mata uang fiat ketika muncul kekhawatiran mengenai pelemahan daya beli, ekspansi fiskal, atau meningkatnya beban utang pemerintah. Dalam situasi seperti ini, emas dan aset alternatif seperti mata uang kripto dapat memperoleh aliran dana karena dianggap sebagai instrumen diversifikasi di luar sistem keuangan berbasis dolar.

Hubungan antara pasar Treasury dan dolar menjadi semakin penting. Secara teori, kenaikan imbal hasil obligasi AS dapat mendukung dolar karena meningkatkan daya tarik aset berdenominasi dolar. Namun, apabila kenaikan yield justru dipicu oleh meningkatnya premi risiko fiskal dan kekhawatiran terhadap besarnya pasokan utang, dampaknya terhadap dolar dapat menjadi lebih kompleks. Investor dapat menilai bahwa kenaikan yield bukan semata-mata mencerminkan prospek ekonomi yang kuat, tetapi juga meningkatnya risiko fiskal.

Situasi tersebut membuat arah dolar pada akhir pekan ini sangat bergantung pada keseimbangan antara fundamental ekonomi dan risiko fiskal. Data inflasi dan pertumbuhan yang relatif kuat memberikan alasan bagi The Fed untuk mempertahankan kebijakan ketat, sementara kekhawatiran mengenai utang dan pasar Treasury menjadi faktor yang dapat membatasi penguatan dolar.

Jika Warsh memberikan sinyal hawkish, pasar kemungkinan akan kembali memusatkan perhatian pada perbedaan suku bunga dan prospek imbal hasil Treasury. Dolar berpotensi menguat apabila investor menilai peluang pengetatan tambahan semakin besar. Sebaliknya, apabila Warsh mengambil sikap lebih hati-hati dan menekankan risiko terhadap pertumbuhan, pasar dapat mengurangi ekspektasi kenaikan suku bunga dan memberikan tekanan terhadap dolar.

Selain kebijakan moneter, investor juga akan memantau bagaimana pasar obligasi merespons pidato tersebut. Perubahan tajam pada yield Treasury dapat memicu pergerakan besar pada pasar valuta asing, emas, dan aset berisiko. Dengan demikian, Jackson Hole bukan hanya menjadi perhatian bagi pasar dolar, tetapi juga dapat menjadi katalis bagi pasar keuangan global secara keseluruhan.

Untuk saat ini, DXY yang berada di sekitar 99,15 mencerminkan posisi pasar yang masih menunggu kepastian. Fundamental ekonomi AS relatif kuat, inflasi tetap di atas target, dan peluang suku bunga tinggi masih terbuka. Namun, risiko fiskal dan tekanan di pasar Treasury membuat investor tidak dapat mengabaikan kemungkinan perubahan sentimen terhadap dolar.

Dengan demikian, pidato Kevin Warsh berpotensi menjadi titik balik bagi arah dolar AS. Nada hawkish yang menegaskan kebutuhan mempertahankan kebijakan ketat dapat memperkuat dolar dan mendorong kenaikan imbal hasil Treasury. Sebaliknya, pendekatan yang lebih dovish dapat membuka ruang bagi koreksi dolar, terutama jika kekhawatiran fiskal kembali mendominasi sentimen pasar. Pergerakan DXY selanjutnya akan sangat bergantung pada bagaimana investor menafsirkan pesan Warsh dan menghubungkannya dengan data inflasi serta kondisi fiskal Amerika Serikat.
Rabu, 26 Agustus 2026

Nikkei Tergelincir, Saham AI Jadi Beban Utama

Nikkei Tergelincir, Saham AI Jadi Beban

Bursa saham Jepang melemah pada perdagangan Rabu (26/8), membalikkan penguatan pada sesi sebelumnya setelah saham teknologi dan perusahaan yang berkaitan dengan kecerdasan buatan (AI) kembali berada di bawah tekanan. Indeks Nikkei 225 turun sekitar 0,7% ke bawah level 65.500, meskipun Wall Street sebelumnya mencatat pemulihan pada sektor teknologi. Pelemahan tersebut menunjukkan investor masih berhati-hati terhadap valuasi saham teknologi yang telah meningkat tajam serta prospek belanja AI global.

Tekanan terhadap Nikkei terutama terlihat menjelang laporan keuangan Nvidia yang dijadwalkan dirilis pada hari yang sama. Kinerja perusahaan semikonduktor tersebut menjadi perhatian utama investor global karena dapat memberikan gambaran mengenai kekuatan permintaan chip AI, perkembangan pusat data, serta keberlanjutan investasi besar perusahaan teknologi dalam infrastruktur kecerdasan buatan.

Ekspektasi terhadap laporan Nvidia membuat investor Jepang cenderung mengurangi eksposur terhadap saham teknologi sebelum hasil kinerja tersebut tersedia. Pergerakan Nvidia tidak hanya berdampak pada Wall Street, tetapi juga memiliki pengaruh besar terhadap perusahaan semikonduktor dan pemasok peralatan chip di Asia, termasuk Jepang. Karena itu, investor menggunakan laporan tersebut sebagai indikator untuk menilai apakah reli saham AI masih memiliki dukungan fundamental yang kuat atau mulai menghadapi risiko koreksi.

Sejumlah saham teknologi utama Jepang mengalami tekanan. Kioxia Holdings turun sekitar 1,5%, Fujikura melemah 1,6%, Advantest turun 1,7%, sementara Tokyo Electron kehilangan sekitar 1,9%. Taiyo Yuden menjadi salah satu saham yang mengalami tekanan lebih besar dengan penurunan sekitar 3%. Pelemahan tersebut memperlihatkan bahwa investor masih sangat sensitif terhadap valuasi tinggi saham yang sebelumnya mendapat keuntungan besar dari meningkatnya optimisme terhadap pertumbuhan industri AI.

Sektor semikonduktor menjadi salah satu bagian paling rentan terhadap perubahan sentimen karena harga sahamnya telah mencerminkan ekspektasi pertumbuhan yang tinggi. Jika laporan Nvidia menunjukkan permintaan AI tetap kuat dan belanja pusat data terus meningkat, saham terkait chip berpotensi kembali memperoleh momentum. Sebaliknya, apabila prospek pertumbuhan atau panduan perusahaan dianggap kurang agresif, investor dapat kembali melakukan aksi ambil untung pada saham teknologi dengan valuasi tinggi.

Pelemahan Nikkei juga terjadi ketika faktor eksternal sebenarnya relatif lebih konstruktif. Imbal hasil Treasury AS tenor panjang bergerak turun dari level tinggi sebelumnya, sementara harga minyak juga mengalami pelemahan. Penurunan yield dapat mengurangi tekanan terhadap valuasi saham pertumbuhan karena biaya modal menjadi lebih rendah, sedangkan harga minyak yang lebih rendah membantu meredakan kekhawatiran terhadap inflasi global.

Kondisi tersebut seharusnya memberikan ruang bagi saham teknologi untuk mendapatkan dukungan. Namun, investor Jepang tampaknya lebih memilih menunggu katalis baru dari laporan Nvidia sebelum mengambil posisi lebih agresif. Hal ini menunjukkan bahwa risiko valuasi dan ketidakpastian terhadap keberlanjutan investasi AI saat ini lebih dominan dibandingkan dampak positif dari penurunan yield dan harga minyak.

Di tengah tekanan saham teknologi, sektor keuangan justru menunjukkan kinerja yang lebih baik. Mitsubishi UFJ naik sekitar 0,9%, Sumitomo Mitsui menguat 1,1%, sedangkan Mizuho Financial bertambah sekitar 0,8%. Kinerja positif saham perbankan membantu membatasi penurunan Nikkei dan menunjukkan adanya rotasi dana dari sektor pertumbuhan menuju sektor yang dinilai memiliki dukungan fundamental lebih stabil.

Pergerakan sektor keuangan juga menjadi perhatian karena arah suku bunga Jepang masih menjadi faktor penting bagi pasar saham domestik. Ekspektasi terhadap normalisasi kebijakan Bank of Japan dapat memengaruhi prospek pendapatan bank, sementara pergerakan yen dan yield obligasi global tetap menjadi faktor eksternal yang menentukan arah saham Jepang.

Dalam jangka pendek, arah Nikkei akan sangat dipengaruhi oleh hasil laporan Nvidia serta respons pasar terhadap prospek industri AI. Kinerja yang kuat dan panduan positif dapat menghidupkan kembali minat beli terhadap saham semikonduktor Jepang dan mendorong pemulihan indeks. Sebaliknya, apabila investor menilai pertumbuhan belanja AI mulai melambat atau valuasi sudah terlalu tinggi, tekanan jual pada saham teknologi berpotensi berlanjut.

Selain Nvidia, investor juga akan memantau pergerakan yield Treasury AS, harga minyak, serta nilai tukar yen. Penurunan yield dan stabilnya harga energi dapat menjadi faktor pendukung bagi aset berisiko, sedangkan kenaikan kembali yield atau penguatan dolar AS yang tajam dapat meningkatkan volatilitas pasar saham Jepang.

Analisis Newsmaker: Pelemahan Nikkei saat ini lebih mencerminkan aksi hati-hati investor terhadap saham AI dan semikonduktor daripada memburuknya kondisi makroekonomi global. Laporan Nvidia menjadi katalis utama yang dapat menentukan arah sektor teknologi Jepang dalam jangka pendek. Jika prospek permintaan AI tetap kuat, saham seperti Advantest, Tokyo Electron, Kioxia, dan perusahaan terkait infrastruktur AI berpeluang kembali menguat. Namun, jika pasar mulai mempertanyakan tingginya valuasi dan besarnya belanja AI, tekanan koreksi dapat meluas dan membuat Nikkei semakin rentan. Di sisi lain, kinerja positif saham perbankan menunjukkan bahwa rotasi sektor dapat menjadi penyangga bagi indeks ketika saham teknologi menghadapi tekanan.

Jumat, 21 Agustus 2026

AUD/USD Melemah, Data Tenaga Kerja Australia Menekan Dolar Australia

Pasangan AUD/USD ditutup melemah pada perdagangan Kamis (20/8), turun 0,14% ke level 0,7113 setelah bergerak dalam rentang 0,7103 hingga 0,7133. Dolar Australia kehilangan momentum setelah data ketenagakerjaan domestik menunjukkan pelemahan pasar tenaga kerja, sementara dolar AS kembali memperoleh dukungan dari kenaikan imbal hasil Treasury.

Tekanan terhadap dolar Australia meningkat setelah Australia secara tak terduga kehilangan 15.800 lapangan pekerjaan pada Juli. Hasil tersebut berbanding terbalik dengan ekspektasi pasar yang memperkirakan penambahan sekitar 15.000 pekerjaan. Tingkat pengangguran juga meningkat menjadi 4,5%, level tertinggi sejak akhir 2021 dan lebih tinggi dari perkiraan 4,4%.

Setelah data tersebut dirilis, dolar Australia sempat melemah sekitar 0,2% ke level US$0,7111. Reaksi pasar menunjukkan bahwa investor mulai memperhitungkan kemungkinan melambatnya perekonomian Australia dan berkurangnya kebutuhan Reserve Bank of Australia (RBA) untuk mempertahankan kebijakan moneter ketat dalam waktu lebih lama.

Pelemahan pasar tenaga kerja menjadi faktor penting bagi arah kebijakan RBA. Ketika pertumbuhan lapangan pekerjaan mulai menurun dan tingkat pengangguran meningkat, tekanan terhadap bank sentral untuk kembali menaikkan suku bunga biasanya ikut berkurang. Kondisi tersebut dapat mengurangi daya tarik dolar Australia dibandingkan mata uang negara dengan prospek suku bunga yang lebih tinggi.

RBA sebelumnya mempertahankan suku bunga pada level 4,35% setelah melakukan tiga kali kenaikan pada tahun ini. Meskipun peluang kenaikan suku bunga dalam waktu dekat kini dinilai relatif rendah, ruang untuk pengetatan kembali belum sepenuhnya tertutup. Apabila inflasi Australia kembali meningkat, RBA masih dapat mempertimbangkan kenaikan suku bunga sebelum akhir tahun.

Dari sisi eksternal, AUD/USD juga menghadapi tekanan akibat kenaikan kembali imbal hasil obligasi pemerintah AS. Yield Treasury AS bertenor 10 tahun bergerak menuju sekitar 4,70%, sementara Indeks Dolar AS menguat tipis ke level 98,89. Kenaikan yield membuat aset berbasis dolar AS menjadi lebih menarik dan pada saat yang sama meningkatkan tekanan terhadap mata uang berimbal hasil lebih tinggi seperti dolar Australia.

Perbedaan kondisi pasar tenaga kerja antara Australia dan Amerika Serikat kini menjadi salah satu faktor yang perlu diperhatikan investor. Data ketenagakerjaan Australia yang lebih lemah dapat menekan ekspektasi kenaikan suku bunga RBA, sedangkan kenaikan yield Treasury dapat memperkuat daya tarik dolar AS. Kombinasi kedua faktor tersebut menciptakan lingkungan yang kurang menguntungkan bagi AUD/USD.

Meski demikian, prospek dolar Australia belum sepenuhnya bearish. Australia merupakan negara yang sangat sensitif terhadap perkembangan harga komoditas global. Kenaikan harga komoditas dapat memberikan dukungan terhadap pendapatan ekspor dan membantu mengimbangi tekanan yang berasal dari pelemahan pasar tenaga kerja.

Risiko inflasi global juga tetap menjadi faktor penting. Jika harga energi dan komoditas terus meningkat akibat ketegangan geopolitik, tekanan inflasi dapat kembali menguat. Kondisi tersebut berpotensi membuat RBA mempertahankan sikap hawkish lebih lama atau bahkan membuka kembali peluang kenaikan suku bunga, sehingga dapat memberikan dukungan terhadap AUD.

Untuk AUD/USD, arah berikutnya akan sangat bergantung pada perkembangan inflasi Australia, kebijakan RBA, serta pergerakan dolar AS dan Treasury yield. Jika data ekonomi Australia terus melemah sementara yield AS bertahan tinggi, pasangan ini berpotensi menghadapi tekanan lanjutan. Sebaliknya, penurunan yield AS dan kembali menguatnya ekspektasi kenaikan suku bunga RBA dapat membuka ruang bagi AUD/USD untuk melakukan pemulihan.

Secara keseluruhan, pelemahan AUD/USD saat ini mencerminkan kombinasi antara memburuknya data tenaga kerja Australia dan kembali menguatnya imbal hasil Treasury AS. Selama pasar belum melihat tanda pemulihan pada pasar tenaga kerja Australia dan yield AS tetap tinggi, ruang penguatan dolar Australia cenderung terbatas. Perhatian berikutnya akan tertuju pada data inflasi Australia sebagai penentu penting apakah RBA masih memiliki alasan untuk mempertahankan opsi kenaikan suku bunga.

Rabu, 19 Agustus 2026

Harga Minyak Naik Empat Hari Beruntun, Konflik AS-Iran Jaga Harga Tetap Tinggi

Harga minyak mentah kembali menguat pada perdagangan Rabu, mencatat kenaikan selama empat sesi berturut-turut. Kebuntuan hubungan Amerika Serikat dan Iran membuat pasar belum melihat tanda-tanda penyelesaian konflik, sementara ketidakpastian mengenai aktivitas pelayaran di Selat Hormuz terus mempertahankan premi risiko pada harga energi global.

West Texas Intermediate (WTI) kembali menembus US$85 per barel setelah sebelumnya menguat sekitar 4,5% dalam tiga sesi perdagangan. Sementara itu, minyak Brent bertahan di atas US$91 per barel. Penguatan tersebut menunjukkan bahwa pasar semakin memperhitungkan risiko gangguan pasokan minyak dari kawasan Teluk Persia.

Ketegangan antara Washington dan Teheran menjadi faktor utama yang menjaga harga minyak tetap tinggi. Presiden Donald Trump menyatakan bahwa saat ini tidak ada pembicaraan yang sedang berlangsung dengan Iran. Pada saat yang sama, lalu lintas kapal melalui Selat Hormuz masih sangat terbatas, sehingga kekhawatiran terhadap kelancaran distribusi energi dari kawasan tersebut belum mereda.

Selat Hormuz menjadi titik krusial bagi pasar energi karena setiap gangguan terhadap jalur tersebut dapat menghambat pengiriman minyak dan produk energi menuju pasar global. Selama aktivitas kapal belum kembali normal dan tidak terdapat kepastian diplomatik antara Amerika Serikat dan Iran, investor cenderung mempertahankan premi risiko dalam harga Brent dan WTI.

Tekanan terhadap Iran juga diperkirakan semakin meningkat. Amerika Serikat berencana memperketat tekanan ekonomi terhadap Teheran sekaligus mempertahankan blokade terhadap pelabuhan Iran. Menteri Keuangan AS Scott Bessent mengisyaratkan bahwa paket sanksi baru yang lebih keras dapat diumumkan dalam pekan ini untuk mendorong Iran memenuhi tuntutan Washington.

Jika sanksi baru tersebut mengganggu produksi, ekspor, atau aktivitas perdagangan minyak Iran, pasar dapat kembali menghadapi kekhawatiran mengenai berkurangnya pasokan global. Kondisi tersebut berpotensi memberikan dorongan tambahan terhadap harga minyak, terutama jika terjadi bersamaan dengan gangguan pelayaran di Selat Hormuz.

Risiko geopolitik juga semakin meluas setelah Uni Emirat Arab mengumumkan penghentian sementara seluruh aktivitas perdagangan dan transaksi keuangan dengan Iran di tengah meningkatnya eskalasi kawasan. Langkah tersebut menunjukkan bahwa konflik mulai memberikan dampak lebih luas terhadap hubungan ekonomi regional.

Sementara itu, konflik Rusia-Ukraina turut memperketat kondisi pasar energi global. Serangan terhadap kilang minyak dan gangguan terhadap ekspor produk olahan menyebabkan pasokan diesel dunia semakin terbatas. Kondisi tersebut memberikan tekanan tambahan terhadap pasar produk minyak, khususnya ketika permintaan terhadap bahan bakar tetap kuat.

Tekanan pasokan juga terlihat dari data persediaan minyak mentah Amerika Serikat. American Petroleum Institute melaporkan penurunan stok minyak mentah AS, termasuk persediaan di pusat penyimpanan Cushing, Oklahoma. Persediaan produk distilat yang mencakup diesel juga dilaporkan mengalami penurunan.

Kondisi tersebut menjadi semakin signifikan karena margin pengolahan diesel di Amerika Serikat telah melonjak ke level tertinggi sepanjang sejarah. Margin yang tinggi mencerminkan ketatnya pasokan produk olahan dan dapat menjadi sinyal bahwa pasar energi menghadapi tekanan dari sisi pasokan, bukan hanya dari faktor geopolitik.

Dari sisi fundamental, kombinasi antara penurunan persediaan minyak AS, terbatasnya pasokan produk olahan, gangguan ekspor akibat konflik Rusia-Ukraina, serta ketidakpastian Selat Hormuz menciptakan lingkungan yang relatif mendukung harga minyak. Selama faktor-faktor tersebut bertahan, ruang koreksi harga minyak dapat menjadi terbatas.

Namun, reli minyak tetap menghadapi sejumlah risiko. Pemulihan arus ekspor dari kawasan Teluk Persia dapat mengurangi kekhawatiran pasar terhadap pasokan. Demikian pula, apabila sanksi baru AS terhadap Iran tidak memberikan dampak signifikan terhadap produksi dan ekspor minyak, premi risiko geopolitik berpotensi berkurang.

Harga minyak juga perlu diwaspadai karena kenaikan yang terlalu tajam dapat kembali meningkatkan tekanan inflasi global. Brent yang bertahan di atas US$90 per barel berpotensi meningkatkan biaya energi, transportasi, dan produksi. Kondisi tersebut dapat menyulitkan bank sentral untuk melonggarkan kebijakan moneter dan berpotensi meningkatkan imbal hasil obligasi.

Newsmaker Analysis: Momentum harga minyak masih bullish selama diplomasi AS-Iran tetap buntu, aktivitas pelayaran di Selat Hormuz belum kembali normal, dan persediaan energi terus menurun. Brent berpeluang mempertahankan posisi di atas US$91 per barel dan menguji level yang lebih tinggi apabila ketegangan geopolitik semakin meningkat. Sebaliknya, pemulihan arus ekspor dari kawasan Teluk atau sanksi AS yang tidak berdampak signifikan terhadap pasokan dapat mengurangi tekanan beli dan memicu konsolidasi harga.

Kamis, 13 Agustus 2026

Harga Emas Bertahan di US$4.400, Inflasi AS yang Jinak Redakan Tekanan Kenaikan Suku Bunga The Fed

Harga emas dunia bertahan stabil di sekitar US$4.400 per troy ounce pada perdagangan Kamis, 13 Agustus 2026, setelah data inflasi Amerika Serikat yang relatif moderat mengurangi kekhawatiran bahwa Federal Reserve perlu kembali menaikkan suku bunga dalam waktu dekat. Stabilitas harga di area tinggi ini menunjukkan bahwa investor masih mempertahankan pandangan positif terhadap logam mulia meskipun reli beberapa pekan terakhir sudah cukup tajam.

Sebelumnya emas sempat menguat sekitar 0,9% dan menyentuh level tertinggi dalam sepuluh minggu sebelum mengalami koreksi ringan. Data Consumer Price Index (CPI) menunjukkan harga konsumen AS hanya naik 0,1% secara bulanan pada Juli. Angka tersebut memperkuat indikasi bahwa tekanan inflasi mulai lebih terkendali setelah lonjakan harga energi yang dipicu konflik Iran pada bulan-bulan sebelumnya.

Perlambatan inflasi menjadi katalis penting bagi pasar emas karena mengurangi tekanan terhadap Federal Reserve untuk memperketat kebijakan moneter. Ketika inflasi bergerak lebih lambat dari perkiraan, peluang kenaikan suku bunga tambahan biasanya menurun, sehingga aset tanpa imbal hasil seperti emas menjadi lebih menarik bagi investor.

Data inflasi yang jinak juga melengkapi sinyal pelemahan pasar tenaga kerja AS yang muncul pekan lalu. Laporan ketenagakerjaan menunjukkan perlambatan perekrutan dan revisi turun pada data sebelumnya, sehingga memperkuat pandangan bahwa ekonomi AS mulai kehilangan momentum. Kombinasi inflasi yang terkendali dan pasar tenaga kerja yang melambat membuat pasar semakin yakin bahwa Federal Reserve memiliki ruang lebih besar untuk menahan suku bunga.

Perubahan ekspektasi kebijakan tersebut tercermin pada pasar obligasi dan mata uang. Imbal hasil Treasury AS cenderung tertahan, sementara dolar AS gagal memperoleh dorongan baru yang signifikan. Kondisi ini memberikan dukungan tambahan bagi harga emas karena biaya peluang memegang logam mulia tetap rendah.

Investor kini akan memusatkan perhatian pada data ketenagakerjaan dan inflasi berikutnya menjelang pertemuan Federal Reserve mendatang. Selain itu, pasar juga menunggu pidato Ketua The Fed Kevin Warsh pada simposium Jackson Hole akhir Agustus untuk mencari petunjuk lebih jelas mengenai arah kebijakan moneter beberapa bulan ke depan.

Jackson Hole sering menjadi forum penting bagi bank sentral untuk menyampaikan perubahan nada kebijakan. Oleh karena itu, komentar Warsh mengenai inflasi, pasar tenaga kerja, dan prospek suku bunga berpotensi memicu volatilitas besar pada dolar, obligasi, dan emas.

Meskipun fundamental jangka pendek emas semakin membaik, risiko inflasi belum sepenuhnya hilang. Ketegangan di Timur Tengah tetap menjadi sumber ketidakpastian utama. Eskalasi baru dapat kembali mendorong harga energi naik, terutama jika upaya Amerika Serikat dan Iran untuk mengakhiri konflik dan membuka kembali Selat Hormuz mengalami kebuntuan.

Lonjakan harga minyak yang tajam berpotensi mengubah ekspektasi pasar dengan cepat. Inflasi energi yang kembali meningkat dapat memaksa Federal Reserve mempertahankan suku bunga tinggi lebih lama atau bahkan mempertimbangkan pengetatan tambahan. Skenario tersebut akan menjadi tantangan bagi reli emas karena biasanya mendorong penguatan dolar dan kenaikan imbal hasil obligasi.

Dari perspektif teknikal, emas telah berhasil kembali menembus dan bertahan di atas rata-rata pergerakan 100 hari, yang memperkuat struktur bullish jangka pendek. Selama harga mampu bertahan di sekitar area US$4.400–US$4.408, momentum kenaikan masih dianggap valid oleh banyak pelaku pasar teknikal.

Target resistance berikutnya berada di kisaran US$4.450–US$4.500 per troy ounce. Penembusan yang meyakinkan di atas area tersebut dapat membuka peluang menuju level yang lebih tinggi. Sebaliknya, kegagalan mempertahankan area US$4.400 dapat memicu konsolidasi atau aksi ambil untung menuju support di sekitar US$4.350–US$4.320.

Dalam jangka pendek, arah emas akan sangat dipengaruhi oleh tiga faktor utama: perkembangan inflasi AS, kondisi pasar tenaga kerja, dan dinamika geopolitik Timur Tengah. Selama dolar dan imbal hasil Treasury tidak kembali melonjak tajam, emas berpeluang mempertahankan momentum positifnya.

Secara keseluruhan, fundamental emas saat ini semakin konstruktif. Inflasi AS yang moderat dan pelemahan pasar tenaga kerja telah mengurangi tekanan terhadap Federal Reserve untuk menaikkan suku bunga dalam waktu dekat. Dengan dukungan teknikal yang membaik dan ketidakpastian geopolitik yang masih tinggi, emas memiliki peluang untuk melanjutkan penguatan menuju area US$4.450–US$4.500 selama sentimen pasar tidak berubah drastis.

Selasa, 11 Agustus 2026

Dolar AS Stabil di 99,7, Data CPI Jadi Penentu Arah The Fed dan Pasar Global

Indeks Dolar Amerika Serikat bertahan stabil di sekitar level 99,7 pada perdagangan Selasa, 11 Agustus 2026. Dolar mempertahankan penguatan dari sesi sebelumnya karena investor menunggu petunjuk baru mengenai arah kebijakan suku bunga Federal Reserve. Pergerakan yang relatif tenang ini mencerminkan sikap pasar yang masih menahan diri menjelang rilis data inflasi penting Amerika Serikat.

Fokus utama pasar saat ini tertuju pada data Consumer Price Index (CPI) yang dijadwalkan rilis Rabu, disusul data Producer Price Index (PPI) pada Kamis. Kedua indikator tersebut akan memberikan gambaran terbaru mengenai tekanan inflasi di Amerika Serikat setelah laporan pasar tenaga kerja Juli menunjukkan tanda-tanda pelemahan. Investor ingin mengetahui apakah perlambatan ekonomi mulai cukup kuat untuk menekan inflasi atau justru tekanan harga masih bertahan tinggi.

Ekspektasi pasar terhadap kebijakan Federal Reserve mulai berubah. Probabilitas kenaikan suku bunga sebesar 25 basis poin pada September kini diperkirakan sekitar 51%, meningkat dari sekitar 44% sehari sebelumnya. Kenaikan probabilitas ini menunjukkan bahwa sebagian investor kembali memperkirakan The Fed mungkin perlu mempertahankan sikap hawkish lebih lama.

Perubahan sentimen tersebut diperkuat oleh pernyataan Presiden Federal Reserve Cleveland Beth Hammack. Ia menyatakan bahwa kenaikan suku bunga tambahan masih mungkin diperlukan untuk memastikan inflasi kembali menuju target 2%. Komentar tersebut mengingatkan pasar bahwa meskipun data tenaga kerja melemah, Federal Reserve belum siap mengesampingkan risiko inflasi.

Pernyataan Hammack juga menegaskan bahwa bank sentral AS masih lebih fokus pada stabilitas harga daripada memberikan dukungan cepat terhadap pertumbuhan ekonomi. Selama inflasi belum menunjukkan penurunan yang konsisten, ruang bagi pelonggaran kebijakan moneter tetap terbatas.

Di luar faktor domestik, ketidakpastian geopolitik di Timur Tengah masih menjadi perhatian utama pasar. Belum adanya kejelasan mengenai kesepakatan antara Amerika Serikat dan Iran serta pembukaan kembali Selat Hormuz menjaga risiko harga minyak tetap tinggi. Kenaikan harga energi dapat kembali mendorong inflasi dan memperumit proses penurunan inflasi di Amerika Serikat maupun negara lain.

Risiko inflasi berbasis energi inilah yang membuat pasar sulit sepenuhnya meninggalkan skenario suku bunga tinggi lebih lama. Jika harga minyak terus bertahan tinggi, Federal Reserve mungkin menghadapi tekanan tambahan untuk mempertahankan kebijakan ketat guna mencegah inflasi kembali meningkat.

Dari perspektif teknikal, DXY masih berada dalam fase konsolidasi di bawah level psikologis 100. Area tersebut menjadi resistance penting yang menentukan apakah dolar mampu melanjutkan pemulihannya atau kembali melemah. Selama indeks bertahan di bawah 100, pasar cenderung menunggu katalis baru dari data inflasi.

Skenario utama pasar kini bergantung pada hasil CPI. Jika inflasi lebih tinggi dari perkiraan, peluang kenaikan suku bunga September dapat meningkat lebih lanjut. Dalam kondisi tersebut, dolar berpotensi menembus level 100, imbal hasil obligasi AS naik, dan aset berisiko seperti saham menghadapi tekanan tambahan.

Sebaliknya, data CPI yang lebih lunak dapat memperkuat pandangan bahwa inflasi mulai mereda. Skenario ini kemungkinan akan menekan dolar dan imbal hasil Treasury, sekaligus memberikan dukungan bagi emas dan mata uang utama lainnya seperti euro, yen, dan pound sterling.

Bagi pasar emas, hasil CPI akan menjadi faktor penentu penting. Inflasi yang lebih rendah biasanya mendukung emas melalui pelemahan dolar dan turunnya ekspektasi suku bunga, sedangkan inflasi yang lebih tinggi dapat membatasi kenaikan emas karena dolar dan yield obligasi cenderung menguat.

Pasar saham global juga sangat sensitif terhadap data inflasi ini. Inflasi yang moderat dapat memperkuat reli saham dengan mendukung ekspektasi kebijakan moneter yang lebih longgar, sementara inflasi yang tinggi dapat memicu koreksi karena investor kembali khawatir terhadap suku bunga tinggi berkepanjangan.

Secara keseluruhan, dolar AS saat ini berada dalam fase menunggu arah baru. Data CPI dan PPI akan menentukan apakah Federal Reserve perlu mempertahankan sikap hawkish atau mulai memperoleh ruang untuk menahan suku bunga lebih lama tanpa pengetatan tambahan. Hingga data tersebut dirilis, pergerakan dolar kemungkinan tetap terbatas di sekitar level 99,7 dengan volatilitas yang berpotensi meningkat tajam setelah publikasi inflasi.

Jumat, 07 Agustus 2026

Data NFP Jadi Penentu Arah EUR/USD, Dolar AS Menguat Jelang Rilis Ketenagakerjaan

Pasangan mata uang EUR/USD melemah pada perdagangan Kamis, 6 Agustus 2026, seiring penguatan dolar Amerika Serikat menjelang rilis data ketenagakerjaan penting AS. Euro turun sekitar 0,28% ke kisaran US$1,1521, sementara indeks dolar AS naik sekitar 0,31% mendekati level 99,97. Pergerakan ini menunjukkan bahwa investor mulai mengurangi posisi pada euro dan beralih ke dolar sebagai langkah antisipatif sebelum publikasi laporan Nonfarm Payrolls (NFP).

Penguatan dolar terutama didorong oleh sikap hati-hati pasar terhadap data ketenagakerjaan Amerika Serikat. Konsensus ekonom memperkirakan ekonomi AS menambah sekitar 80.000 lapangan kerja pada Juli, meningkat dibandingkan kenaikan sekitar 57.000 pada Juni. Tingkat pengangguran diperkirakan tetap berada di sekitar 4,2%. Angka-angka tersebut dipandang sangat penting karena akan memberikan petunjuk mengenai arah kebijakan suku bunga Federal Reserve dalam beberapa bulan mendatang.

Jika data NFP lebih kuat dari perkiraan, pasar dapat menilai bahwa ekonomi AS masih cukup tangguh sehingga Federal Reserve tidak perlu terburu-buru melonggarkan kebijakan moneternya. Skenario tersebut berpotensi memperkuat dolar lebih lanjut dan menekan EUR/USD. Sebaliknya, hasil yang lebih lemah dapat mengurangi ekspektasi suku bunga tinggi dan membuka ruang pemulihan bagi euro.

Tekanan terhadap EUR/USD semakin besar setelah imbal hasil obligasi pemerintah AS tenor 10 tahun naik ke sekitar 4,668%. Kenaikan yield meningkatkan daya tarik aset berbasis dolar karena menawarkan imbal hasil yang lebih tinggi dibandingkan banyak instrumen di kawasan euro. Investor global cenderung mengalihkan dana ke obligasi AS ketika imbal hasil meningkat, sehingga permintaan terhadap dolar ikut menguat.

Dukungan bagi dolar juga datang dari data pasar tenaga kerja lainnya. Klaim tunjangan pengangguran menunjukkan kondisi pasar kerja AS masih relatif stabil, sementara jumlah pemutusan hubungan kerja turun ke level terendah dalam dua tahun. Data tersebut memperkuat pandangan bahwa perlambatan ekonomi AS belum cukup dalam untuk memaksa Federal Reserve segera mengubah sikap kebijakan moneternya.

Selain faktor tenaga kerja dan obligasi, lonjakan harga minyak turut menekan euro. Kawasan Eropa sangat sensitif terhadap kenaikan biaya energi karena sebagian besar kebutuhan energinya masih bergantung pada impor. Harga Brent melonjak di atas US$82 per barel setelah muncul kembali kekhawatiran mengenai pembatasan pelayaran di Selat Hormuz. Kenaikan harga energi meningkatkan risiko inflasi di Eropa sekaligus menekan prospek pertumbuhan ekonomi kawasan.

Kondisi tersebut menciptakan dilema bagi Bank Sentral Eropa. Inflasi energi yang lebih tinggi dapat mempertahankan tekanan harga, tetapi biaya energi yang mahal juga berpotensi memperlambat aktivitas ekonomi dan konsumsi. Ketidakpastian ini membuat investor lebih berhati-hati terhadap aset Eropa dan menambah tekanan pada euro.

Secara fundamental, perbedaan prospek antara Amerika Serikat dan Eropa menjadi faktor utama yang menggerakkan EUR/USD. Amerika Serikat masih menunjukkan pasar tenaga kerja yang relatif tangguh dan imbal hasil obligasi yang tinggi, sedangkan Eropa menghadapi risiko pertumbuhan yang lebih lemah akibat kenaikan harga energi dan ketidakpastian geopolitik. Divergensi tersebut mendukung penguatan dolar dalam jangka pendek.

Dari sisi teknikal, area US$1,1500 menjadi support psikologis penting bagi EUR/USD. Penembusan di bawah level tersebut dapat membuka ruang pelemahan lebih lanjut menuju area US$1,1450–US$1,1400. Sementara itu, untuk mengurangi tekanan bearish, pasangan ini perlu kembali bertahan di atas area US$1,1560–US$1,1600.

Dalam jangka pendek, volatilitas EUR/USD diperkirakan meningkat menjelang dan setelah rilis data NFP. Pasar akan mencermati tidak hanya jumlah lapangan kerja baru, tetapi juga pertumbuhan upah dan tingkat pengangguran. Kombinasi NFP yang kuat dan pertumbuhan upah yang tinggi dapat menghidupkan kembali ekspektasi kenaikan suku bunga Federal Reserve, sedangkan data yang lemah berpotensi memicu pelemahan dolar dan pemulihan euro.

Secara keseluruhan, arah EUR/USD saat ini sangat bergantung pada hasil laporan ketenagakerjaan Amerika Serikat. Selama dolar didukung oleh imbal hasil obligasi yang tinggi, data tenaga kerja yang stabil, dan kenaikan harga minyak yang menekan ekonomi Eropa, tekanan terhadap euro kemungkinan masih berlanjut. Data NFP akan menjadi katalis utama yang menentukan apakah EUR/USD melanjutkan tren pelemahannya atau mulai membentuk rebound jangka pendek.

Rabu, 05 Agustus 2026

Ketegangan Hormuz Mereda, Bursa Asia Menguat Ikuti Reli Wall Street

Pasar saham Asia menguat pada perdagangan Rabu, 5 Agustus 2026, setelah meredanya kekhawatiran terhadap pasokan energi global menyusul kemajuan pembicaraan antara Amerika Serikat dan Iran. Optimisme mengenai kemungkinan tercapainya kesepakatan sementara terkait Selat Hormuz mendorong investor kembali masuk ke aset berisiko. Indeks MSCI Asia Pacific naik sekitar 1,1%, mengikuti reli Wall Street yang kembali mencetak rekor tertinggi baru.

Penguatan terbesar terjadi di Korea Selatan. Indeks saham utama negara tersebut melonjak sekitar 3,5%, dipimpin oleh saham teknologi dan semikonduktor. Samsung Electronics dan SK Hynix masing-masing naik lebih dari 4% setelah saham-saham semikonduktor Amerika Serikat mencatat reli empat hari terbaik sejak 2020. Kembalinya minat investor terhadap tema kecerdasan buatan atau artificial intelligence (AI) menjadi katalis utama penguatan sektor teknologi di kawasan.

Sentimen positif juga menjalar ke pasar Australia, yang berhasil mencetak rekor tertinggi baru. Investor menilai kombinasi penurunan harga energi dan stabilnya imbal hasil obligasi global memberikan ruang bagi aset berisiko untuk melanjutkan penguatan. Kondisi ini membantu mengurangi kekhawatiran bahwa suku bunga tinggi akan terus menekan valuasi saham teknologi.

Meski demikian, kehati-hatian di sektor teknologi belum sepenuhnya hilang. Saham SpaceX turun sekitar 7% dalam perdagangan setelah penutupan pasar setelah perusahaan tersebut memproyeksikan belanja yang lebih besar untuk bisnis AI-nya. AMD juga anjlok sekitar 9% karena prospek kinerja yang dianggap mengecewakan pasar. Reaksi negatif terhadap kedua perusahaan tersebut menunjukkan bahwa investor kini semakin selektif dan tidak lagi memberikan premi tinggi hanya berdasarkan narasi AI.

Di pasar energi, harga minyak Brent turun mendekati US$79 per barel seiring meningkatnya peluang pembukaan kembali Selat Hormuz. Qatar menyatakan bahwa rancangan proposal telah disusun, sementara pejabat Amerika Serikat dan Iran sama-sama mengindikasikan adanya kemajuan positif dalam negosiasi. Walaupun kesepakatan final belum tercapai, pasar menilai risiko gangguan pasokan minyak telah menurun dibandingkan beberapa pekan sebelumnya.

Penurunan harga minyak memberikan dampak langsung terhadap ekspektasi inflasi global. Meredanya tekanan energi membantu mengurangi kekhawatiran bahwa inflasi akan kembali meningkat, sehingga pasar mulai menurunkan perkiraan kenaikan suku bunga Federal Reserve. Imbal hasil Treasury AS tenor 10 tahun bertahan di sekitar 4,61%, sementara indeks dolar AS melemah tipis.

Melemahnya dolar dan turunnya ekspektasi suku bunga turut mendukung pasar logam mulia. Harga emas naik ke kisaran US$4.080 per troy ounce karena investor tetap mempertahankan sebagian posisi lindung nilai di tengah ketidakpastian geopolitik yang belum sepenuhnya hilang. Kenaikan emas yang terjadi bersamaan dengan penguatan saham menunjukkan bahwa pasar masih berada dalam fase optimisme yang berhati-hati.

Dari perspektif makroekonomi, kombinasi harga minyak yang lebih rendah, dolar yang melemah, dan stabilnya imbal hasil obligasi menciptakan lingkungan yang lebih kondusif bagi pasar saham Asia. Sektor teknologi dan semikonduktor diperkirakan tetap menjadi motor utama pergerakan indeks, terutama apabila reli saham chip di Amerika Serikat berlanjut dalam beberapa sesi ke depan.

Namun, pasar juga menyadari bahwa sebagian besar optimisme mengenai potensi kesepakatan Hormuz kemungkinan sudah tercermin dalam harga saat ini. Oleh karena itu, ruang penguatan tambahan mungkin menjadi lebih terbatas kecuali muncul konfirmasi resmi mengenai pembukaan jalur pelayaran tersebut. Sebaliknya, kegagalan negosiasi atau munculnya serangan baru di kawasan Timur Tengah dapat dengan cepat memicu lonjakan harga minyak dan mendorong aksi ambil untung di pasar saham.

Dalam jangka pendek, arah pasar Asia akan sangat dipengaruhi oleh perkembangan diplomatik Washington–Teheran, pergerakan harga minyak, dan laporan kinerja perusahaan teknologi global. Selama pembicaraan Hormuz terus menunjukkan kemajuan dan harga minyak bertahan di bawah area US$80 per barel, sentimen pasar diperkirakan tetap positif. Namun volatilitas berpotensi meningkat karena investor akan bereaksi cepat terhadap setiap perubahan situasi geopolitik maupun prospek sektor teknologi.

Senin, 03 Agustus 2026

Intervensi Yen Tekan Bursa Tokyo, Nikkei Jatuh Dekati 63.000

Pasar saham Jepang mengalami tekanan tajam pada perdagangan Senin setelah penguatan yen memicu aksi jual besar-besaran di Bursa Tokyo. Indeks Nikkei 225 turun sekitar 2% dan mendekati level 63.000, sementara indeks Topix melemah sekitar 2,5% ke 3.902. Penurunan tersebut sekaligus menghapus penguatan yang tercatat pada sesi perdagangan sebelumnya.

Tekanan terhadap pasar saham meningkat setelah pemerintah Jepang mengonfirmasi bahwa mereka melakukan operasi pembelian yen secara terkoordinasi bersama Departemen Keuangan Amerika Serikat. Langkah intervensi ini bertujuan menstabilkan nilai tukar yen yang sebelumnya mengalami pelemahan tajam terhadap dolar AS.

Kementerian Keuangan Jepang juga menyatakan siap melakukan intervensi lanjutan apabila diperlukan. Otoritas Jepang menegaskan bahwa komunikasi intensif dengan otoritas Amerika Serikat terus dilakukan untuk menjaga stabilitas pasar valuta asing dan mencegah volatilitas berlebihan.

Penguatan yen memberikan dampak negatif langsung terhadap prospek laba perusahaan-perusahaan Jepang yang bergantung pada ekspor. Ketika yen menguat, pendapatan yang diperoleh dari luar negeri akan bernilai lebih rendah setelah dikonversi ke mata uang domestik. Kondisi ini membuat proyeksi keuntungan emiten eksportir menjadi kurang menarik bagi investor.

Selain menekan laba korporasi, apresiasi yen juga mengurangi daya tarik saham Jepang bagi investor asing. Penguatan mata uang domestik sering kali meningkatkan risiko nilai tukar bagi investor luar negeri sehingga arus modal asing cenderung melambat.

Saham-saham berkapitalisasi besar menjadi penekan utama indeks. Mitsubishi UFJ turun sekitar 2,9%, Toyota Motor anjlok sekitar 5,2%, dan Advantest melemah sekitar 2,7%. Penurunan saham Toyota menunjukkan kekhawatiran pasar terhadap dampak penguatan yen pada industri otomotif yang sangat bergantung pada penjualan luar negeri.

Perhatian pasar juga tertuju pada Fanuc. Saham perusahaan otomasi tersebut jatuh lebih dari 17% meskipun manajemen menaikkan proyeksi kinerja tahunan. Reaksi negatif pasar mengindikasikan bahwa investor menilai prospek pertumbuhan Fanuc masih menghadapi tantangan, terutama dari perlambatan permintaan industri global dan tekanan mata uang.

Penurunan tajam Fanuc memperburuk sentimen terhadap sektor teknologi dan otomasi Jepang yang sebelumnya menjadi salah satu motor penguatan pasar. Investor tampaknya memilih mengurangi eksposur terhadap saham siklikal di tengah ketidakpastian ekonomi global dan volatilitas mata uang.

Intervensi yen juga memicu spekulasi mengenai arah kebijakan Bank of Japan. Pasar menilai penguatan yen dapat mengurangi tekanan inflasi impor sehingga memberi ruang bagi BOJ untuk bersikap lebih hati-hati dalam menentukan langkah suku bunga berikutnya. Namun, otoritas moneter tetap harus mempertimbangkan dampak penguatan yen terhadap pertumbuhan ekonomi dan sektor ekspor.

Secara eksternal, investor masih mencermati kebijakan moneter Amerika Serikat dan pergerakan imbal hasil obligasi pemerintah AS. Jika dolar AS kembali menguat, tekanan terhadap yen dapat muncul lagi dan meningkatkan kemungkinan intervensi tambahan dari Jepang.

Volatilitas pasar Jepang diperkirakan tetap tinggi dalam jangka pendek. Pergerakan yen akan menjadi faktor dominan bagi arah Nikkei dan Topix, terutama bagi saham-saham eksportir otomotif, teknologi, dan industri.

Secara keseluruhan, pelemahan tajam Nikkei dan Topix mencerminkan sensitivitas tinggi pasar Jepang terhadap pergerakan nilai tukar. Intervensi pemerintah yang berhasil menguatkan yen justru menekan prospek laba perusahaan eksportir dan mengurangi minat investor asing terhadap saham Jepang. Selama yen tetap kuat dan ketidakpastian global belum mereda, pasar saham Tokyo berpotensi tetap bergerak dalam tekanan.